Domain bitcoincards.de kaufen?
Wir ziehen mit dem Projekt
bitcoincards.de um.
Sind Sie am Kauf der Domain
bitcoincards.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bitcoincards.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Kryptowährung und Blockchain. Eine Analyse über die Grundprinzipien und die Funktionweise von Blockchains im Kontext der Kryptowährung, TaschenbuchKryptowährung Und Blockchain. Eine Analyse Über Die Grundprinzipien Und Die Funktionweise Von Blockchains Im Kontext Der Kryptowährung, Taschenbuch Von Timo Günter, Grin, 978-3-668-46074-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaller, Nunu: Kauf mich!Kauf mich! , "Wir sind mehr als unser Geldbörsel! Wir haben das Recht, unsere Stimme zu erheben." Wieso will ich den jetzt bitte kaufen?" Ein Couchtisch auf einem Flohmarkt bringt Nunu Kaller ins Grübeln: Ethisch gesehen vertretbar. Aber: Sie hat einen Couchtisch. Braucht sie wirklich einen neuen? Was passiert da in und mit uns? Warum können wir nicht nichts kaufen? Wann kann Konsum "gut" sein - für mich, für die Umwelt, für die Menschen? Nunu Kaller setzt an zum Deep Dive und geht dem Konsum im Alltag auf den Grund. Sie surft das Dopamin-High bei der Schnäppchenjagd, entlarvt die Tricks der Supermärkte und zerlegt die Greenwashing-Tricks der Modeindustrie. Sie untersucht die Psychologie unseres Kaufantriebs, wie ihn Industrie und Markt füttern, ist überzeugt, dass man niemanden in guten Konsum hinein-"shamen" kann und tritt dafür ein, dass KundInnen nicht die Alleinverantwortung für nachhaltigen Konsum zugeschoben wird. Und sie richtet einen kämpferischen Aufruf an alle, von passiven KonsumentInnen zu aktiven GestalterInnen zu werden. Den Couchtisch hat sie übrigens nicht gekauft. , Sonstige > Motorkühlung , Erscheinungsjahr: 20210308, Produktform: Leinen, Autoren: Kaller, Nunu, Seitenzahl/Blattzahl: 240, Keyword: Aktivismus; Gewohnheit; Greenwashing; Kaufantrieb; Kaufrausch; Kaufsucht; Konsum; Konsumverhalten; Marketing; Nachhaltigkeit; Umwelt, Fachschema: Verbrauch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 141, Höhe: 25, Gewicht: 456, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
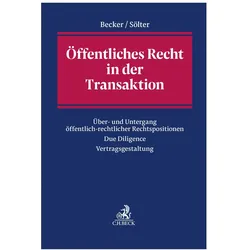
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Die Kryptowährung Bitcoin. Geschichte, Funktionsweise, Sicherheit und Wirtschaftliche Aspekte, Taschenbuch von Mark Strutzenberger, GRIN,Die Kryptowährung Bitcoin. Geschichte, Funktionsweise, Sicherheit Und Wirtschaftliche Aspekte, Taschenbuch Von Mark Strutzenberger, Grin, 978-3-668-21109-4, Seitenanzahl: 489,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kryptowährung und Blockchain. Eine Analyse über die Grundprinzipien und die Funktionweise von Blockchains im Kontext der Kryptowährung, TaschenbuchKryptowährung Und Blockchain. Eine Analyse Über Die Grundprinzipien Und Die Funktionweise Von Blockchains Im Kontext Der Kryptowährung, Taschenbuch Von Timo Günter, Grin, 978-3-668-46074-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaller, Nunu: Kauf mich!Kauf mich! , "Wir sind mehr als unser Geldbörsel! Wir haben das Recht, unsere Stimme zu erheben." Wieso will ich den jetzt bitte kaufen?" Ein Couchtisch auf einem Flohmarkt bringt Nunu Kaller ins Grübeln: Ethisch gesehen vertretbar. Aber: Sie hat einen Couchtisch. Braucht sie wirklich einen neuen? Was passiert da in und mit uns? Warum können wir nicht nichts kaufen? Wann kann Konsum "gut" sein - für mich, für die Umwelt, für die Menschen? Nunu Kaller setzt an zum Deep Dive und geht dem Konsum im Alltag auf den Grund. Sie surft das Dopamin-High bei der Schnäppchenjagd, entlarvt die Tricks der Supermärkte und zerlegt die Greenwashing-Tricks der Modeindustrie. Sie untersucht die Psychologie unseres Kaufantriebs, wie ihn Industrie und Markt füttern, ist überzeugt, dass man niemanden in guten Konsum hinein-"shamen" kann und tritt dafür ein, dass KundInnen nicht die Alleinverantwortung für nachhaltigen Konsum zugeschoben wird. Und sie richtet einen kämpferischen Aufruf an alle, von passiven KonsumentInnen zu aktiven GestalterInnen zu werden. Den Couchtisch hat sie übrigens nicht gekauft. , Sonstige > Motorkühlung , Erscheinungsjahr: 20210308, Produktform: Leinen, Autoren: Kaller, Nunu, Seitenzahl/Blattzahl: 240, Keyword: Aktivismus; Gewohnheit; Greenwashing; Kaufantrieb; Kaufrausch; Kaufsucht; Konsum; Konsumverhalten; Marketing; Nachhaltigkeit; Umwelt, Fachschema: Verbrauch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 141, Höhe: 25, Gewicht: 456, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel Vinum Kauf, Weingläser, TransparentRiedel - Vinum Cabernet/Sauvignon/Merlot Glas 65 cl, Vorteilsset - Kauf 8, zahl 6 Das Riedel Vinum Cabernet Glas wurde speziell entwickelt, um die ganze Fülle und Komplexität kraftvoller Rotweine mit hohem Tanningehalt perfekt zu inszenieren. Die grosszügige Kelchform ermöglicht es dem Wein, sein Bouquet voll zu entfalten, während sie gleichzeitig die Tannine sanft abrundet. Das Ergebnis: eine harmonische Balance von Frucht, Würze und Struktur - so, wie es der Winzer beabsichtigt hat. Als Teil der legendären Riedel Vinum Serie steht dieses Glas für rebsortenspezifischen Genuss auf höchstem Niveau. 1986 von Georg J. Riedel entwickelt, macht Vinum die Philosophie der handgefertigten Sommeliers-Serie dank maschineller Fertigung auch für den Alltag erschwinglich. Das Vorteilsset „8 Gläser zum Preis von 6“ ist perfekt für Weinliebhaber, die grosse Rotweine stilvoll geniessen und teilen möchten. Produktdetails: - Speziell entwickelt für Cabernet Sauvignon, Merlot und andere.149,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MotorKlassik Kauf-Ratgeber - Ford/OpelFord- Und Opel-modelle Aus Den 50er- Bis 80er-jahren, Das Sind In Deutschland Die Typischen „so Einen Hatte Ich Auch Mal“-autos. Entsprechend Hoch Sind Die Sympathiewerte, Und Entsprechend Beliebt Sind Die Volks-helden In Der Szene. Im Neuen Motor...9,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.